Scanned page
| Yearbook | Vol. | Seq | P.no | Type | Size | File |
|---|---|---|---|---|---|---|
| 1906 | vanoss_1906 |
616 | 441 | content | 1625 × 2405 | 1906/3912 |
Blocks on this page 4
Balance sheet
Javasche Bosch-Exploitatie-Maatschappij, v/h. P. Buwalda & Co.
Continued from the previous page
Main
Profit and loss
Javasche Bosch-Exploitatie-Maatschappij, v/h. P. Buwalda & Co.
Main
Profit distribution
Javasche Bosch-Exploitatie-Maatschappij, v/h. P. Buwalda & Co.
Main
Company header
Javasche Cultuurmaatschappij
Main
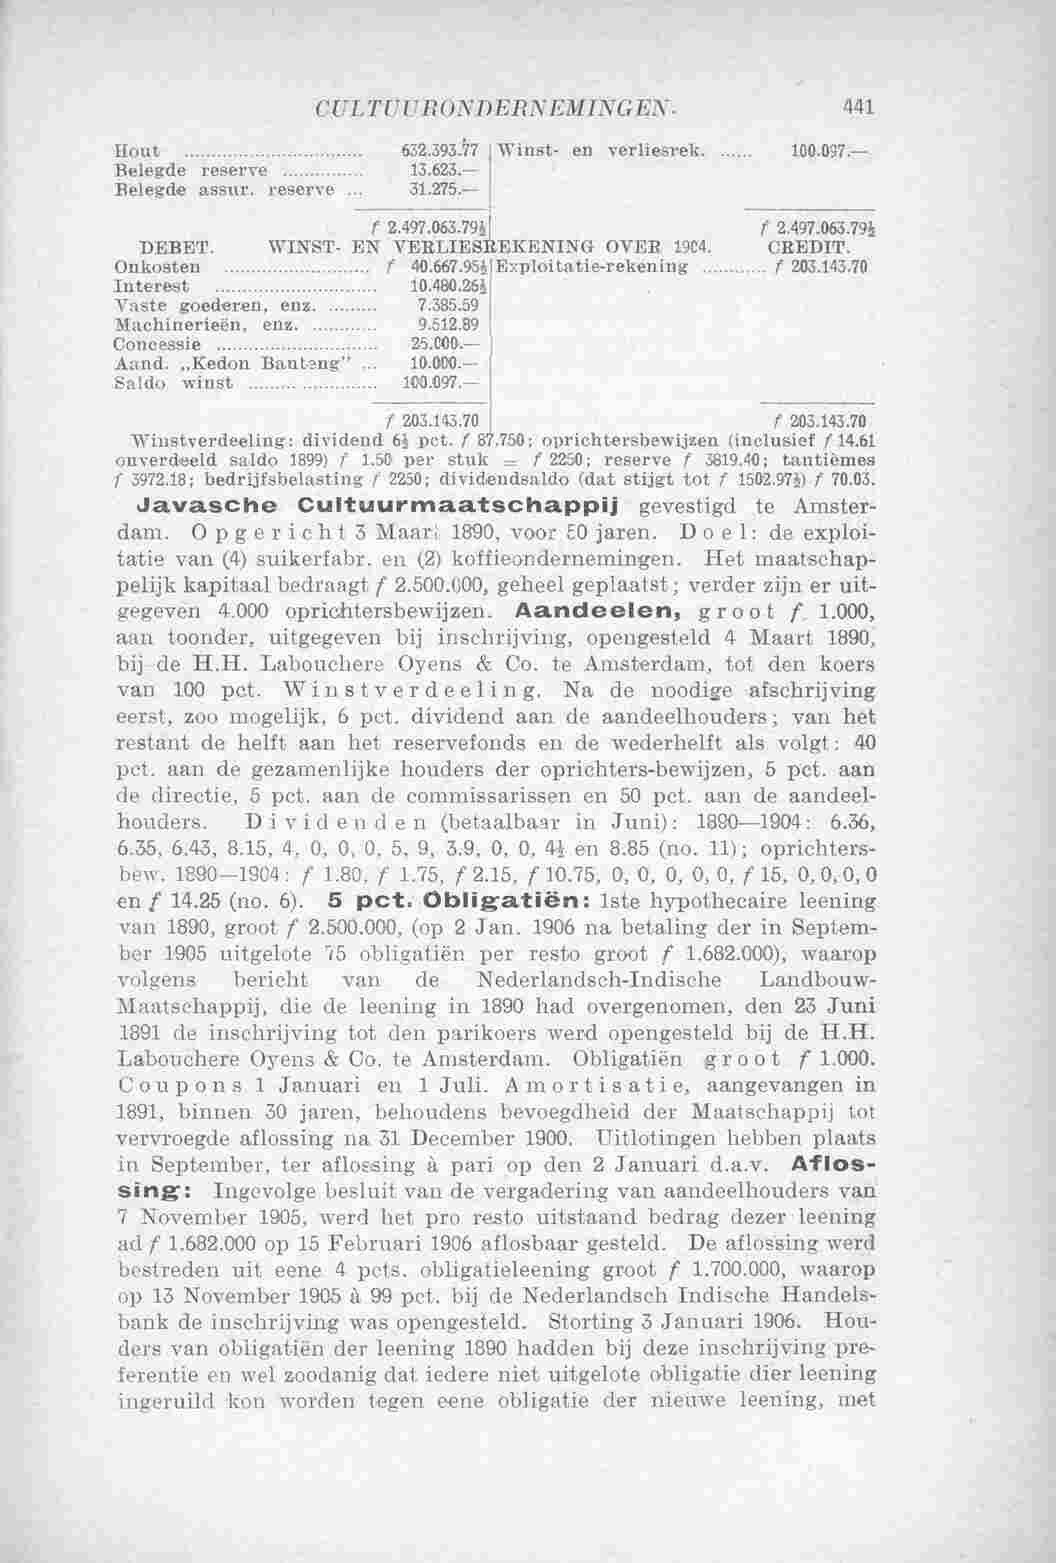
Page content 52
| 2075 | CULTUURONDERNEMINGEN. 441 |
| 2076 | Hout 632.393.77 Winst- en verliesrek. 100.097 .- |
| 2077 | Belegde reserve 13.623 .- |
| 2078 | Belegde assur. reserve 31.275 .- |
| 2079 | f 2.497.063.79} f 2.497.063.79% |
| 2080 | DEBET. WINST- EN VERLIESREKENING OVER 1904. CREDIT. |
| 2081 | Onkosten f 40.667.95} |Exploitatie-rekening f 203.143.70 |
| 2082 | Interest 10.480.26 |
| 2083 | Vaste goederen, enz. 7.385.59 |
| 2084 | Machinerieën, enz. 9.512.89 |
| 2085 | Concessie 25.000 .- |
| 2086 | Aand. „Kedon Banteng" 10.000 .- |
| 2087 | Saldo winst 100.097 .- |
| 2088 | f 203.143.70 f 203.143.70 |
| 2089 | Winstverdeeling: dividend 62 pct. f 87.750; oprichtersbewijzen (inclusief f 14.61 |
| 2090 | onverdeeld saldo 1899) f 1.50 per stuk = f 2250; reserve f 3819.40; tantièmes |
| 2091 | 1 3972.18; bedrijfsbelasting f 2250; dividendsaldo (dat stijgt tot f 1502.97}) f 70.03. |
| 2092 | Javasche Cultuurmaatschappij gevestigd te Amster- |
| 2093 | dam. Opgericht 3 Maart 1890, voor 50 jaren. Do el: de exploi- |
| 2094 | tatie van (4) suikerfabr. en (2) koffieondernemingen. Het maatschap- |
| 2095 | pelijk kapitaal bedraagt f 2.500.000, geheel geplaatst; verder zijn er uit- |
| 2096 | gegeven 4.000 oprichtersbewijzen. Aandeelen, groot f. 1.000, |
| 2097 | aan toonder, uitgegeven bij inschrijving, opengesteld 4 Maart 1890, |
| 2098 | bij-de H.H. Labouchere Oyens & Co. te Amsterdam, tot den koers |
| 2099 | van 100 pct. Winstverdeeling. Na de noodige afschrijving |
| 2100 | eerst, zoo mogelijk, 6 pct. dividend aan de aandeelhouders; van het |
| 2101 | restant de helft aan het reservefonds en de wederhelft als volgt: 40 |
| 2102 | pct. aan de gezamenlijke houders der oprichters-bewijzen, 5 pct. aan |
| 2103 | de directie, 5 pct. aan de commissarissen en 50 pct. aan de aandeel- |
| 2104 | houders. Dividenden (betaalbaar in Juni): 1890-1904: 6.36, |
| 2105 | 6.35, 6.43, 8.15, 4, 0, 0, 0, 5, 9, 3.9, 0, 0, 4} en 8.85 (no. 11); oprichters- |
| 2106 | bew. 1890-1904: f 1.80, f 1.75, f 2.15, f 10.75, 0, 0, 0, 0, 0, f 15, 0, 0, 0, 0 |
| 2107 | en f 14.25 (no. 6). 5 pct. Obligatiën: 1ste hypothecaire leening |
| 2108 | van 1890, groot f 2.500.000, (op 2 Jan. 1906 na betaling der in Septem- |
| 2109 | ber 1905 uitgelote 75 obligatiën per resto groot f 1.682.000), waarop |
| 2110 | volgens bericht van de Nederlandsch-Indische Landbouw- |
| 2111 | Maatschappij, die de leening in 1890 had overgenomen, den 23 Juni |
| 2112 | 1891 de inschrijving tot den parikoers werd opengesteld bij de H.H. |
| 2113 | Labouchere Oyens & Co. te Amsterdam. Obligatiën groot f 1.000. |
| 2114 | Coupons 1 Januari en 1 Juli. Amortisatie, aangevangen in |
| 2115 | 1891, binnen 30 jaren, behoudens bevoegdheid der Maatschappij tot |
| 2116 | vervroegde aflossing na 31 December 1900. Uitlotingen hebben plaats |
| 2117 | in September, ter aflossing à pari op den 2 Januari d.a.v. Aflos- |
| 2118 | sing: Ingevolge besluit van de vergadering van aandeelhouders van |
| 2119 | 7 November 1905, werd het pro resto uitstaand bedrag dezer leening |
| 2120 | ad f 1.682.000 op 15 Februari 1906 aflosbaar gesteld. De aflossing werd |
| 2121 | bestreden uit eene 4 pcts. obligatieleening groot f 1.700.000, waarop |
| 2122 | op 13 November 1905 à 99 pct. bij de Nederlandsch Indische Handels- |
| 2123 | bank de inschrijving was opengesteld. Storting 3 Januari 1906. Hou- |
| 2124 | ders van obligatiën der leening 1890 hadden bij deze inschrijving pre- |
| 2125 | ferentie en wel zoodanig dat iedere niet uitgelote obligatie dier leening |
| 2126 | ingeruild kon worden tegen eene obligatie der nieuwe leening, met |