Scanned page
| Yearbook | Vol. | Seq | P.no | Type | Size | File |
|---|---|---|---|---|---|---|
| 1908 | vanoss_1908 |
1045 | 937 | content | 1626 × 2423 | 1908/7851 |
Blocks on this page 1
Company header
Serdang Tabak-Maatschappij
Main
Page content 55
| 20667 | TABAK-MAATSCHAPPIJEN. 937 |
| 20668 | 1907 af deze aandeelen door verkoop ter beurze aan de markt. Het op deze |
| 20669 | uitgifte betrekking hebbend prospectus is volledig aan het einde van dezen |
| 20670 | jaargang afgedrukt. De maatschappij begon met een werkkapitaal van |
| 20671 | circa f 160.000. Winstverdeeling: Eerst 5 pct. aan den directeur, |
| 20672 | daarna afschrijvingen en reserveeringen. Van de overwinst ontvangen |
| 20673 | vervolgens commissarissen 10 pct. en aandeelhouders 90 pct. Direc- |
| 20674 | teur: W. J. de Graan Jr. Commissarissen: J. H. Fock Jr., |
| 20675 | J. van Hoboken Azn. en H. J. Knottenbelt Azn. |
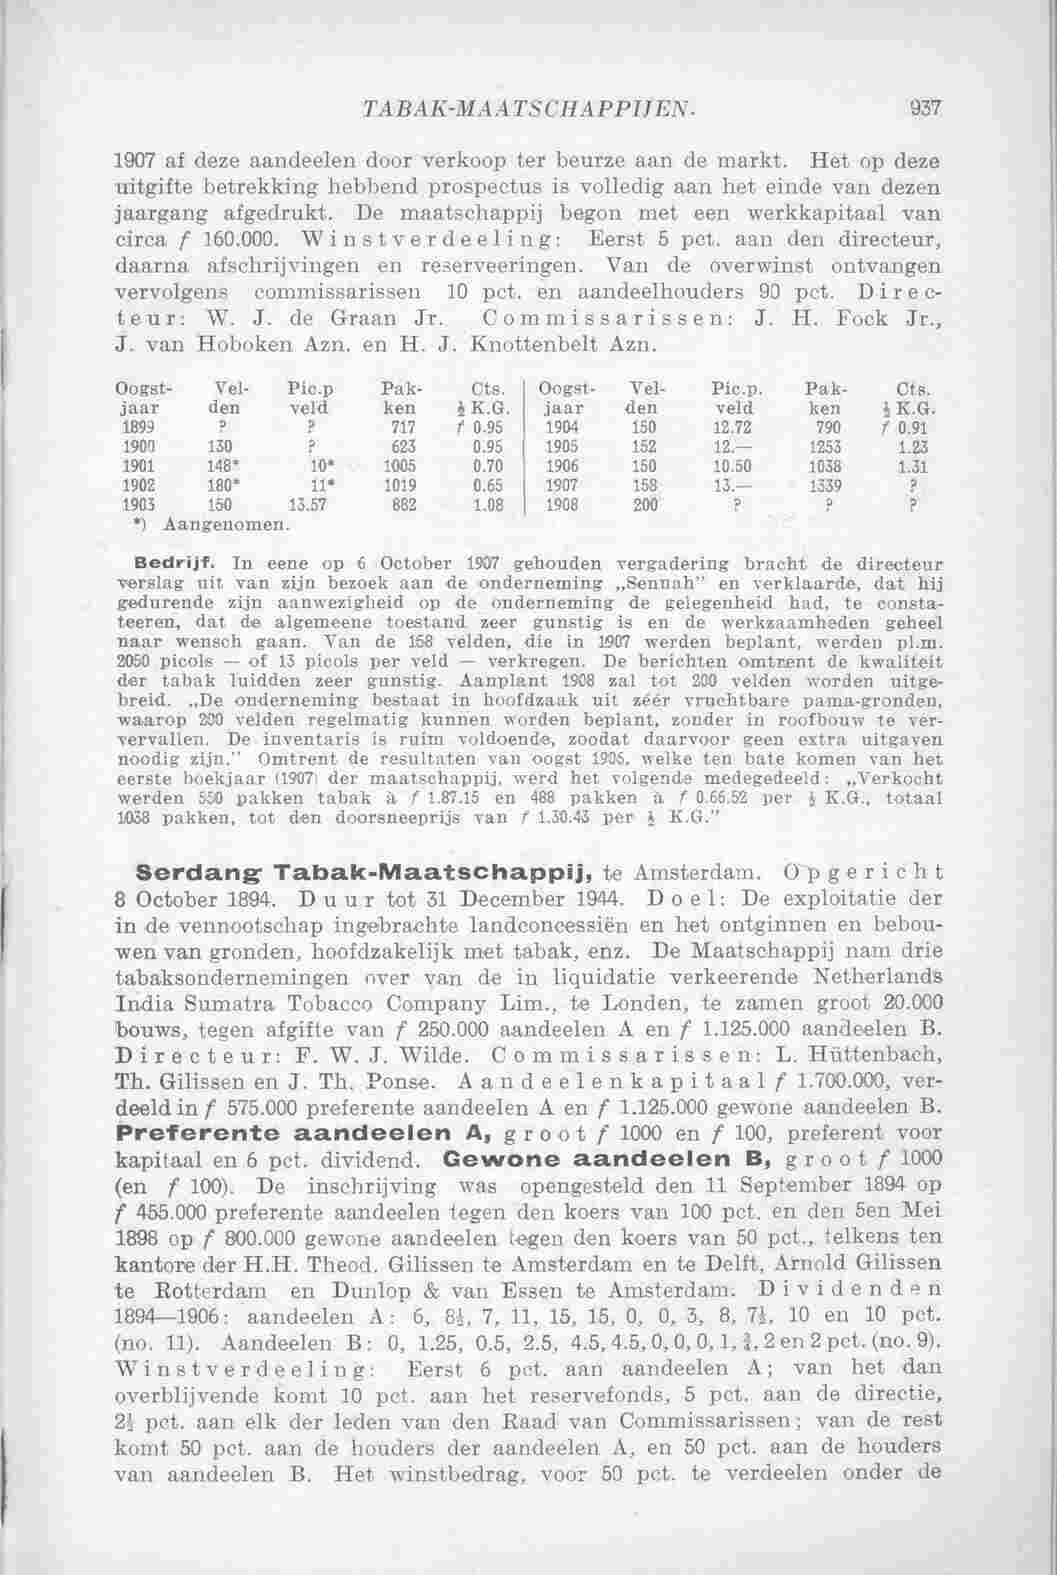
| 20676 | Oogst- Vel- Pic.p Pak- Cts. Oogst- Vel- Pic.p. Pak- Cts. |
| 20677 | jaar den veld ken ¿ K.G. jaar den veld ken ¿ K.G. |
| 20678 | 1899 ? ? 717 f 0.95 1904 150 12.72 790 f 0.91 |
| 20679 | 1900 130 ? 623 0.95 1905 152 12 .- 1253 1.23 |
| 20680 | 1901 148* 10* 1005 0.70 1906 150 10.50 1038 1.31 |
| 20681 | 1902 180* 11* 1019 0.65 1907 158 13 .-- 1339 ? |
| 20682 | 1903 150 13.57 882 1.08 1908 200 ? ? ? |
| 20683 | *) Aangenomen. |
| 20684 | Bedrijf. In eene op 6 October 1907 gehouden vergadering bracht de directeur |
| 20685 | verslag uit van zijn bezoek aan de onderneming „Sennah“ en verklaarde, dat hij |
| 20686 | gedurende zijn aanwezigheid op de onderneming de gelegenheid had, te consta- |
| 20687 | teeren, dat de algemeene toestand zeer gunstig is en de werkzaamheden geheel |
| 20688 | naar wensch gaan. Van de 158 velden, die in 1907 werden beplant, werden pl.m. |
| 20689 | 2050 picols - of 13 picols per veld - verkregen. De berichten omtrent de kwaliteit |
| 20690 | der tabak luidden zeer gunstig. Aanplant 1908 zal tot 200 velden worden uitge- |
| 20691 | breid. „De onderneming bestaat in hoofdzaak uit zéér vruchtbare pama-gronden, |
| 20692 | waarop 200 velden regelmatig kunnen worden beplant, zonder in roofbouw te ver- |
| 20693 | vervallen. De inventaris is ruim voldoende, zoodat daarvoor geen extra uitgaven |
| 20694 | noodig zijn." Omtrent de resultaten van oogst 1906, welke ten bate komen van het |
| 20695 | eerste boekjaar (1907) der maatschappij, werd het volgende medegedeeld: „Verkocht |
| 20696 | werden 550 pakken tabak à f 1.87.15 en 488 pakken à f 0.66.52 per } K.G., totaal |
| 20697 | 1038 pakken, tot den doorsneeprijs van f 1.30.43 per } K.G." |
| 20698 | Serdang Tabak-Maatschappij, te Amsterdam. Opgericht |
| 20699 | 8 October 1894. Du ur tot 31 December 1944. Do el: De exploitatie der |
| 20700 | in de vennootschap ingebrachte landconcessiën en het ontginnen en bebou- |
| 20701 | wen van gronden, hoofdzakelijk met tabak, enz. De Maatschappij nam drie |
| 20702 | tabaksondernemingen over van de in liquidatie verkeerende Netherlands |
| 20703 | India Sumatra Tobacco Company Lim., te Londen, te zamen groot 20.000 |
| 20704 | bouws, tegen afgifte van f 250.000 aandeelen A en f 1.125.000 aandeelen B. |
| 20705 | Directeur: F. W. J. Wilde. Commissarissen: L. Hüttenbach, |
| 20706 | Th. Gilissen en J. Th. Ponse. Aandeelenkapitaal f 1.700.000, ver- |
| 20707 | deeld in f 575.000 preferente aandeelen A en f 1.125.000 gewone aandeelen B. |
| 20708 | Preferente aandeelen A, groot f 1000 en f 100, preferent voor |
| 20709 | kapitaal en 6 pct. dividend. Gewone aandeelen B, groot f 1000 |
| 20710 | (en f 100). De inschrijving was opengesteld den 11 September 1894 op |
| 20711 | f 455.000 preferente aandeelen tegen den koers van 100 pct. en den 5en Mei |
| 20712 | 1898 op f 800.000 gewone aandeelen tegen den koers van 50 pct., telkens ten |
| 20713 | kantore der H.H. Theod. Gilissen te Amsterdam en te Delft, Arnold Gilissen |
| 20714 | te Rotterdam en Dunlop & van Essen te Amsterdam. Dividenden |
| 20715 | 1894-1906: aandeelen A : 6, 83, 7, 11, 15, 15, 0, 0, 3, 8, 7}, 10 en 10 pct. |
| 20716 | (no. 11). Aandeelen B: 0, 1.25, 0.5, 2.5, 4.5, 4.5, 0, 0, 0, 1, 2, 2 en 2 pct. (no. 9). |
| 20717 | Winstverdeeling: Eerst 6 pct. aan aandeelen A; van het dan |
| 20718 | overblijvende komt 10 pct. aan het reservefonds, 5 pct. aan de directie, |
| 20719 | 23 pct. aan elk der leden van den Raad van Commissarissen; van de rest |
| 20720 | komt 50 pct. aan de houders der aandeelen A, en 50 pct. aan de houders |
| 20721 | van aandeelen B. Het winstbedrag, voor 50 pct. te verdeelen onder de |