|
17971 |
1028 PETROLEUM-MAATSCHAPPIJEN (Nederland en Koloniën). |
|
17972 |
bovenomschreven terreinen wordt gewonnen, de eerste 100.000 ton per jaar, |
|
17973 |
voor zooverre dit kwantum wordt verkregen, te koopen. Voorts heeft zij |
|
17974 |
in ieder jaar de optie om ook de productie boven 100.000 ton in koop te |
|
17975 |
nemen. Als koopprijs der olie is bepaald: a. Voor de eerste 100.000 ton |
|
17976 |
per jaar f 9.50 per ton; b. voor de tweede 100.000 per jaar f 6 .- per ton; |
|
17977 |
c. voor het meerdere f 2.50 per ton. De sub a en b vermelde |
|
17978 |
koopprijzen van f 9.50 voor de eerste 100.000 ton en f 6 .- voor |
|
17979 |
de tweede 100.000 ton worden verhoogd of verlaagd met f 0.40 |
|
17980 |
per ton voor iederen gulden welke de Asiatic Petroleum Company Ltd. te |
|
17981 |
Londen in hetzelfde kalenderjaar boven of onder de f 30 .- per ton kerosine |
|
17982 |
aan de „Koninklijke“ (thans Bataafsche Petroleum Mpij.) afrekent, |
|
17983 |
terwijl voor ruwe olie, welke minder dan 48 pct. kerosine bevat, |
|
17984 |
de verkoopprijs 5 cts. per ton voor ieder } pct. kerosine bene- |
|
17985 |
den 48 pct. verminderd wordt. De sub c vermelde koopprijs van |
|
17986 |
f 2.50 voor de productie boven 200.000 ton wordt verhoogd met f 0.40 per |
|
17987 |
ton voor iedere gulden welke de „Asiatic" in hetzelfde kalenderjaar boven |
|
17988 |
f 30 .- per ton kerosine aan de „Koninklijke“ (Bataafsche) afrekent. Alles |
|
17989 |
met dien verstande, dat de koopprijs nimmer minder zal bedragen dan f 2.50 |
|
17990 |
per ton ruwe olie. In 1908 ontstond een geschil met de „Konink- |
|
17991 |
lijke" omtrent de door deze Mpij. aan de „Zuid-Perlak" te betalen |
|
17992 |
bijslag boven de in het verkoopscontract vastgestelde prijs van f 9.50 |
|
17993 |
per ton. In de jaren 1908/12, toen in totaal 183.934 ton werd geproduceerd, |
|
17994 |
vond de afrekening met de „Koninklijke" voorloopig tegen dit bedrag |
|
17995 |
plaats. In 1913 werd het geschil ten nadeele van de „,Zuid-Perlak" |
|
17996 |
beslist. Winstverdeeling: Eerst 6 pct. op de preferente aan- |
|
17997 |
deelen, daarna 6 pct. op de gewone aandeelen en van hetgeen dan overblijft |
|
17998 |
5 pct. aan den directeur, 20 pct. aan de commissarissen en 75 pct. aan aan- |
|
17999 |
deelhouders, waarvan 35 pct. aan de preferente aandeelen en 40 pct. aan de |
|
18000 |
gewone aandeelen. Bedrijfskapitaal: Daar uit de f 500.000 in |
|
18001 |
contanten, welke aan de Petroleum-Maatschappij Holland-Perlak werden |
|
18002 |
verstrekt (zie hierboven) alle onkosten, verbonden aan oprichting, emissie, |
|
18003 |
syndicaat enz. betaald zouden worden, bleef er een werkkapitaal van |
|
18004 |
f 1.000.000 over. Dividenden: 1906 en 1907: nihil; 1908-1910: gewone |
|
18005 |
aandeelen f 102, f 132 en f 84 (no. 3); preferente aandeelen: f 96.75, f 123 en |
|
18006 |
f 81 no. 3); 1911 en 1912: nihil. |
|
18007 |
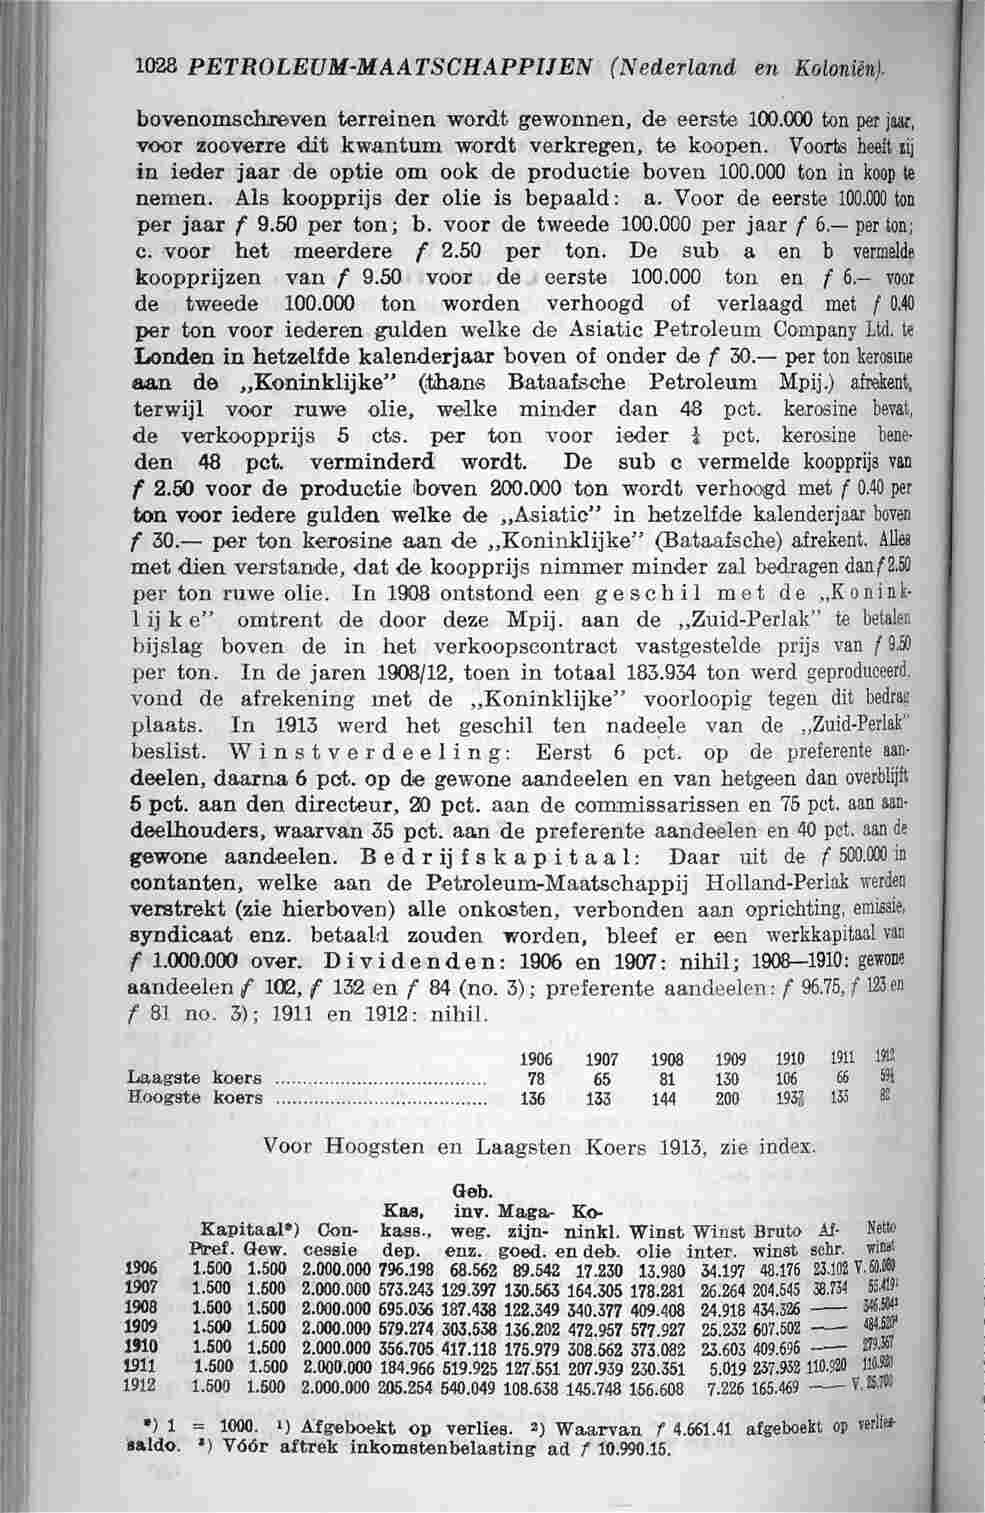
1906 1907 1908 1909 1910 1911 1912 |
|
18008 |
Laagste koers 78 65 81 130 106 66 59% |
|
18009 |
Hoogste koers 136 133 144 200 1933 133 82 |
|
18010 |
Voor Hoogsten en Laagsten Koers 1913, zie index. |
|
18011 |
Geb. |
|
18012 |
Kas, inv. Maga- Ko- |
|
18013 |
Kapitaal*) Con- kass., weg. zijn- ninkl. Winst Winst Bruto Af- Netto |
|
18014 |
Pref. Gew. cessie dep. enz. goed. en deb. olie inter. winst schr. winat |
|
18015 |
1906 1.500 1.500 2.000.000 796.198 68.562 89.542 17.230 13.980 34.197 48.176 23.102 V. 60.080 |
|
18016 |
1907 1.500 1.500 2.000.000 573.243 3 164.3 5 178. 26.264 204.545 38.734 55.4191 |
|
18017 |
1908 1.500 1.500 2.000.000 695.036 187.438 122.349 340.377 409.408 24.918 434.326 346.5041 |
|
18018 |
1909 1.500 1.500 2.000.000 579.274 303.538 136.202 472.957 577.927 25.232 607.502 --- 484.520 |
|
18019 |
1910 1.500 1.500 2.000.000 356.705 417.118 308.56 373.082 23.603 409.696 279.367 |
|
18020 |
1911 1.500 1.500 2.000.000 184.966 519.925 127.551 207.939 230.351 5.019 237.932 110.920 110.920 |
|
18021 |
1912 1.500 1.500 2.000.000 205.254 540.049 145.748 156.608 7.226 165.469 V. 25.700 |
|
18022 |
*) 1 = 1000. 1) Afgeboekt op verlies. 2) Waarvan f 4.661.41 afgeboekt op verlies- |
|
18023 |
saldo. 3) Vóór aftrek inkomstenbelasting ad f 10.990.15. |