|
18220 |
INDUSTRIEELE ONDERNEMINGEN. 853 |
|
18221 |
len terug, welk bedrag werd afgeschreven op gebouwen en ma- |
|
18222 |
chinerieën. Winstverdeeling: van de netto winst komt in |
|
18223 |
de eerste plaats aan aandeelhouders 5 pct. over het gestort kapi- |
|
18224 |
taal; van het overblijvende 15 pct. commissarissen en 85 pct. aandeel- |
|
18225 |
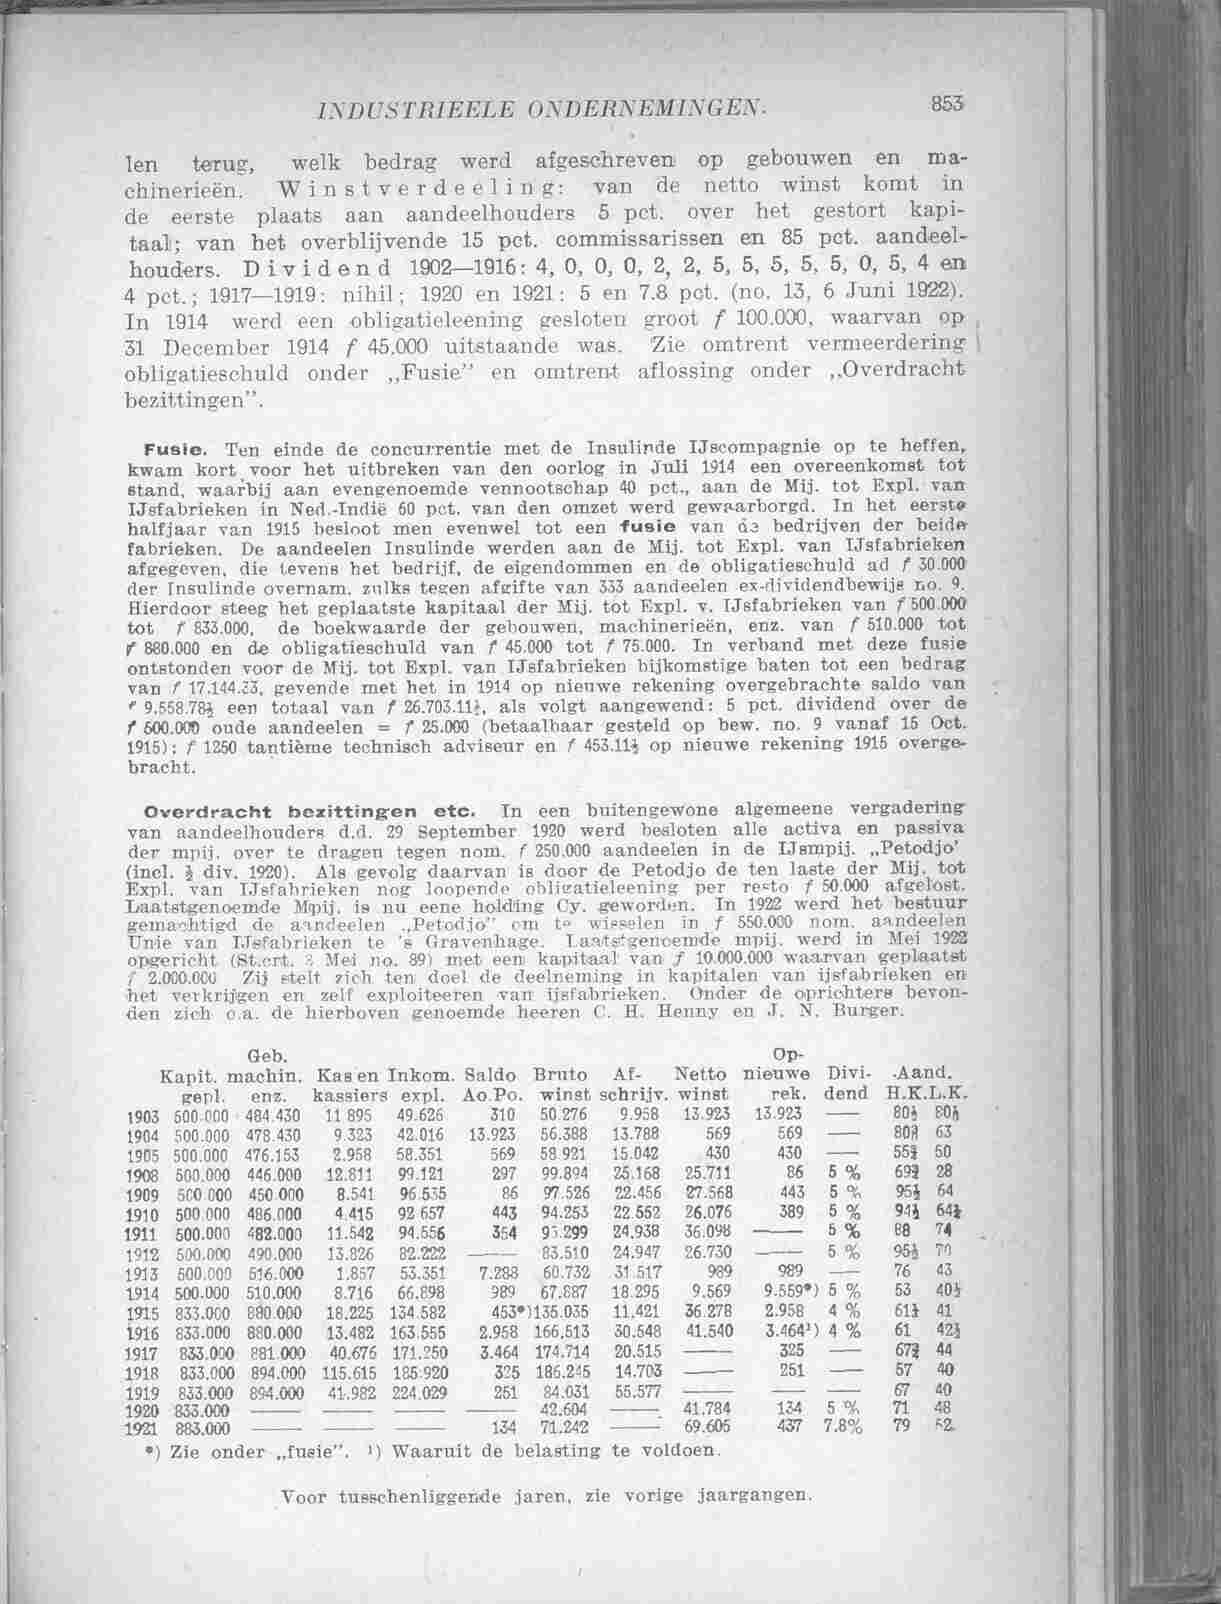
houders. Dividend 1902-1916: 4, 0, 0, 0, 2, 2, 5, 5, 5, 5, 5, 0, 5, 4 en |
|
18226 |
4 pct .; 1917-1919: nihil; 1920 en 1921: 5 en 7.8 pct. (no. 13, 6 Juni 1922). |
|
18227 |
In 1914 werd een obligatieleening gesloten groot f 100.000, waarvan op |
|
18228 |
31 December 1914 f 45.000 uitstaande was. Zie omtrent vermeerdering |
|
18229 |
obligatieschuld onder „Fusie" en omtrent aflossing onder „,Overdracht |
|
18230 |
bezittingen". |
|
18231 |
Fusie. Ten einde de concurrentie met de Insulinde IJscompagnie op te heffen, |
|
18232 |
kwam kort voor het uitbreken van den oorlog in Juli 1914 een overeenkomst tot |
|
18233 |
stand, waarbij aan evengenoemde vennootschap 40 pct., aan de Mij. tot Expl. van |
|
18234 |
IJsfabrieken in Ned .- Indië 60 pct. van den omzet werd gewaarborgd. In het eerste |
|
18235 |
halfjaar van 1915 besloot men evenwel tot een fusie van de bedrijven der beide |
|
18236 |
fabrieken. De aandeelen Insulinde werden aan de Mij. tot Expl. van IJsfabrieken |
|
18237 |
afgegeven, die tevens het bedrijf, de eigendommen en de obligatieschuld ad f 30.000 |
|
18238 |
der Insulinde overnam. zulks tegen afgifte van 333 aandeelen ex-dividendbewijs no. 9. |
|
18239 |
Hierdoor steeg het geplaatste kapitaal der Mij. tot Expl. v. IJsfabrieken van f 500.000 |
|
18240 |
tot # 833.000, de boekwaarde der gebouwen, machinerieën, enz. van f 510.000 tot |
|
18241 |
f 880.000 en de obligatieschuld van f 45.000 tot f 75.000. In verband met deze fusie |
|
18242 |
ontstonden voor de Mij. tot Expl. van IJsfabrieken bijkomstige baten tot een bedrag |
|
18243 |
van f 17.144.33, gevende met het in 1914 op nieuwe rekening overgebrachte saldo van |
|
18244 |
៛ 9.558.78₺ een totaal van f 26.703.11}, als volgt aangewend: 5 pct. dividend over de |
|
18245 |
f 500.000 oude aandeelen = f 25.000 (betaalbaar gesteld op bew. no. 9 vanaf 15 Oct. |
|
18246 |
1915); f 1250 tantième technisch adviseur en f 453.11} op nieuwe rekening 1915 overge- |
|
18247 |
bracht. |
|
18248 |
Overdracht bezittingen etc. In een buitengewone algemeene vergadering |
|
18249 |
van aandeelhouders d.d. 29 September 1920 werd besloten alle activa en passiva |
|
18250 |
der mpij. over te dragen tegen nom. f 250.000 aandeelen in de IJsmpij. „Petodjo' |
|
18251 |
(incl. ¿ div. 1920). Als gevolg daarvan is door de Petodjo de ten laste der Mij. tot |
|
18252 |
Expl. van IJsfabrieken nog loopende obligatieleening per resto f 50.000 afgelost. |
|
18253 |
Laatstgenoemde Mij. is nu eene holding Cy. geworden. In 1922 werd het bestuur |
|
18254 |
gemachtigd de aandeelen .,Petodjo" om te wisselen in f 550.000 nom. aandeelen |
|
18255 |
Unie van IJsfabrieken te 's Gravenhage. Laatstgenoemde mpij. werd in Mei 1922 |
|
18256 |
opgericht (St.crt. ? Mei no. 89) met een kapitaal van f 10.000.000 waarvan geplaatst |
|
18257 |
f 2.000.000 Zij stelt zich ten doel de deelneming in kapitalen van ijsfabrieken en |
|
18258 |
het verkrijgen en zelf exploiteeren van ijsfabrieken. Onder de oprichters bevon- |
|
18259 |
den zich o.a. de hierboven genoemde heeren C. H. Henny en J. N. Burger. |
|
18260 |
Geb. Op- |
|
18261 |
Kapit. machin. sen Inkom. Saldo Bruto Af- Netto nieuwe Divi- .Aand. |
|
18262 |
gepl. enz. kassiers expl. Ao.Po. winst schrijv. winst rek. dend H.K.L.K. |
|
18263 |
1903 500.000 484.430 11 895 49.626 310 50.276 9.958 13.923 13.923 80% 80} |
|
18264 |
1904 500.000 478.430 9.323 42.016 13.923 56.388 13.788 569 569 80A 63 |
|
18265 |
1905 500.000 476.153 2.958 58.351 569 58.921 15.042 430 430 55₴ 50 |
|
18266 |
1908 500.000 446.000 12.811 99.121 297 99.894 25.168 25.711 86 5 % 699 28 |
|
18267 |
1909 500.000 450.000 8.541 96.535 86 97.526 22.456 27.568 443 5 % 95% 64 |
|
18268 |
1910 500.000 486.000 4.415 92 657 443 94.253 22.552 26.076 389 5 % 94% 64% |
|
18269 |
1911 500.000 482.000 11.542 94.556 354 95.299 24.938 36.098 5 % 88 74 |
|
18270 |
1912 500.000 490.000 13.826 82.222 83.510 24.947 26.730 5 % 95₺ 70 |
|
18271 |
1913 500.000 516.000 1.857 53.351 7.288 60.732 31.517 989 989 76 43 |
|
18272 |
1914 500.000 510.000 8.716 66.898 989 67.887 18.295 9.569 9.559*) 5 % 53 40} |
|
18273 |
1915 833.000 880.000 18.225 134.582 453* )135.035 11.421 36.278 2.958 4 % 61} 41 |
|
18274 |
1916 833.000 880.000 13.482 163.555 2.958 166.513 30.548 41.540 3.4641) 4 % 61 42} |
|
18275 |
1917 833.000 881.000 40.676 171.250 3.464 174.714 20.515 325 672 44 |
|
18276 |
1918 833.000 894.000 115.615 185:920 325 186.245 14.703 251 57 40 |
|
18277 |
1919 833.000 894.000 41.982 224.029 251 84.031 55.577 67 40 |
|
18278 |
1920 833.000 42.604 - 41.784 134 5 % 71 48 |
|
18279 |
1921 883.000 134 71.242 69.605 437 7.8% 79 52. |
|
18280 |
*) Zie onder „fusie”. 1) Waaruit de belasting te voldoen. |
|
18281 |
Voor tusschenliggende jaren, zie vorige jaargangen. |