|
20539 |
INDUSTRIEELE ONDERNEMINGEN. 853 |
|
20540 |
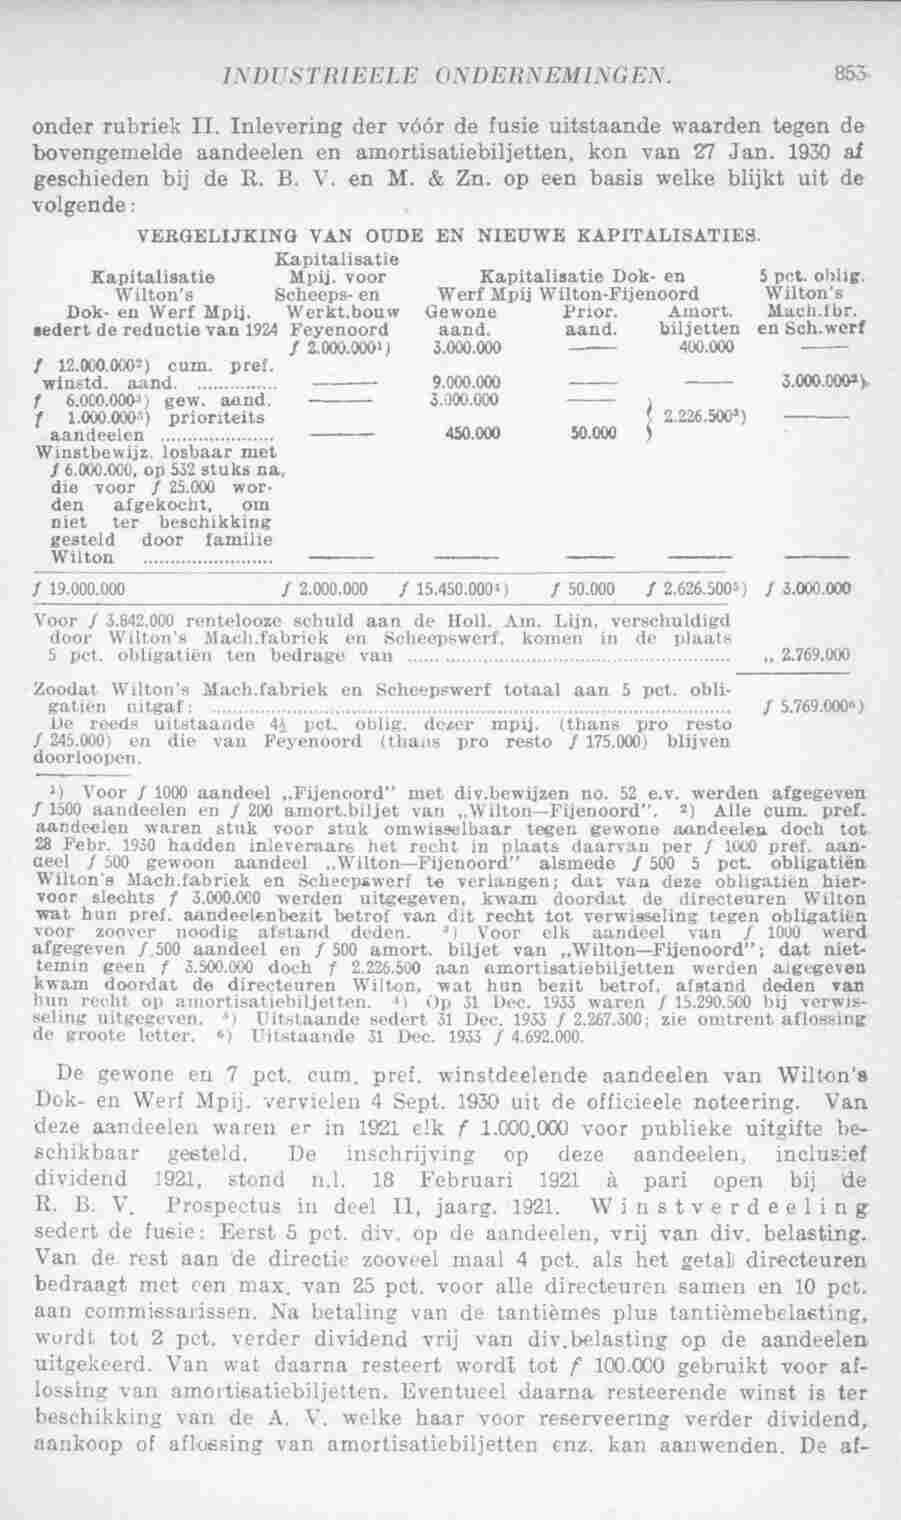
onder rubriek II. Inlevering der vóór de fusie uitstaande waarden tegen de |
|
20541 |
bovengemelde aandeelen en amortisatiebiljetten, kon van 27 Jan. 1930 af |
|
20542 |
geschieden bij de R. B. V. en M. & Zn. op een basis welke blijkt uit de |
|
20543 |
volgende : |
|
20544 |
VERGELIJKING VAN OUDE EN NIEUWE KAPITALISATIES. |
|
20545 |
Kapitalisatie |
|
20546 |
Kapitalisatie Mpij. voor Kapitalisatie Dok- en 5 pct. oblig. |
|
20547 |
Wilton's Scheeps- en Werf Mpij Wilton-Fijenoord Wilton's |
|
20548 |
Dok- en Werf Mpij. Werkt.bouw Gewone Prior. Amort. Mach.fbr. |
|
20549 |
sedert de reductie van 1924 Feyenoord aand. aand. biljetten en Sch. werf |
|
20550 |
f 2.000.0001) 3.000.000 400.000 |
|
20551 |
f 12.000.0002) cum. pref. |
|
20552 |
winstd. aand. 9.000.000 3.000.0002) |
|
20553 |
f 6.000.0003) gew. aand. 3.000.000 |
|
20554 |
f 1.000.0003) prioriteits 2.226.500$) |
|
20555 |
aandeelen 450.000 50.000 |
|
20556 |
Winstbewijz. losbaar met |
|
20557 |
1 6.000.000, op 532 stuks na, |
|
20558 |
die voor f 25.000 wor- |
|
20559 |
den afgekocht, om |
|
20560 |
niet ter beschikking |
|
20561 |
gesteld door familie |
|
20562 |
Wilton |
|
20563 |
f 19.000.000 f 2.000.000 f 15.450.0001) f 50.000 / 2.626.5005) f 3.000.000 |
|
20564 |
Voor f 3.842.000 rentelooze schuld aan de Holl. Am. Lijn, verschuldigd |
|
20565 |
door Wilton's Mach.fabriek en Scheepswerf, komen in de plaats |
|
20566 |
5 pct. obligatiën ten bedrage van 2.769.000 |
|
20567 |
Zoodat Wilton's Mach.fabriek en Scheepswerf totaal aan 5 pct. obli- |
|
20568 |
gatiën uitgaf : f 5.769.0006 ) |
|
20569 |
De reeds uitstaande 43 pct. oblig. dezer mpij. (thans pro resto |
|
20570 |
f 245.000) en die van Feyenoord (thans pro resto f 175.000) blijven |
|
20571 |
doorloopen. |
|
20572 |
1) Voor f 1000 aandeel „Fijenoord" met div.bewijzen no. 52 e.v. werden afgegeven |
|
20573 |
f 1500 aandeelen en f 200 amort.biljet van „Wilton-Fijenoord". 2) Alle cum. pref. |
|
20574 |
aandeelen waren stuk voor stuk omwisselbaar tegen gewone aandeelen doch tot |
|
20575 |
28 Febr. 1930 hadden inleveraars het recht in plaats daarvan per f 1000 pref. aan- |
|
20576 |
deel f 500 gewoon aandeel „Wilton-Fijenoord" alsmede f 500 5 pct. obligatiën. |
|
20577 |
Wilton's Mach.fabriek en Scheepswerf te verlangen; dat van deze obligatiën hier- |
|
20578 |
voor slechts f 3.000.000 werden uitgegeven, kwam doordat de directeuren Wilton |
|
20579 |
wat hun pref. aandeelenbezit betrof van dit recht tot verwisseling tegen obligatiën |
|
20580 |
voor zoover noodig afstand deden. 3) Voor elk aandeel van f 1000 werd |
|
20581 |
afgegeven f 500 aandeel en f 500 amort. biljet van „Wilton-Fijenoord"; dat niet- |
|
20582 |
temin geen f 3.500.000 doch f 2.226.500 aan amortisatiebiljetten werden algegeven |
|
20583 |
kwam doordat de directeuren Wilton, wat hun bezit betrof, afstand deden van |
|
20584 |
hun recht op amortisatiebiljetten. 4) Op 31 Dec. 1933 waren f 15.290.500 bij verwis- |
|
20585 |
seling uitgegeven. 5) Uitstaande sedert 31 Dec. 1933 f 2.267.300; zie omtrent aflossing |
|
20586 |
de groote letter. 6) Uitstaande 31 Dec. 1933 f 4.692.000. |
|
20587 |
De gewone en 7 pct. cum. pref. winstdeelende aandeelen van Wilton's |
|
20588 |
Dok- en Werf Mpij. vervielen 4 Sept. 1930 uit de officieele noteering. Van |
|
20589 |
deze aandeelen waren er in 1921 elk f 1.000.000 voor publieke uitgifte be- |
|
20590 |
schikbaar gesteld. De inschrijving op deze aandeelen, inclusief |
|
20591 |
dividend 1921, stond n.l. 18 Februari 1921 à pari open bij de |
|
20592 |
R. B. V. Prospectus in deel II, jaarg. 1921. Winstverdeeling |
|
20593 |
sedert de fusie : Eerst 5 pct. div. op de aandeelen, vrij van div. belasting. |
|
20594 |
Van de rest aan de directie zooveel maal 4 pct. als het getall directeuren |
|
20595 |
bedraagt met een max. van 25 pct. voor alle directeuren samen en 10 pct. |
|
20596 |
aan commissarissen. Na betaling van de tantièmes plus tantièmebelasting, |
|
20597 |
wordt tot 2 pct. verder dividend vrij van div.belasting op de aandeelen |
|
20598 |
uitgekeerd. Van wat daarna resteert wordt tot f 100.000 gebruikt voor af- |
|
20599 |
lossing van amortisatiebiljetten. Eventueel daarna resteerende winst is ter |
|
20600 |
beschikking van de A. V. welke haar voor reserveering verder dividend, |
|
20601 |
aankoop of aflossing van amortisatiebiljetten enz. kan aanwenden. De af- |