Scanned page
| Yearbook | Vol. | Seq | P.no | Type | Size | File |
|---|---|---|---|---|---|---|
| 1937 | vanoss_1937_domestic |
877 | 839 | content | 1358 × 2332 | 1937/84820 |
Blocks on this page 2
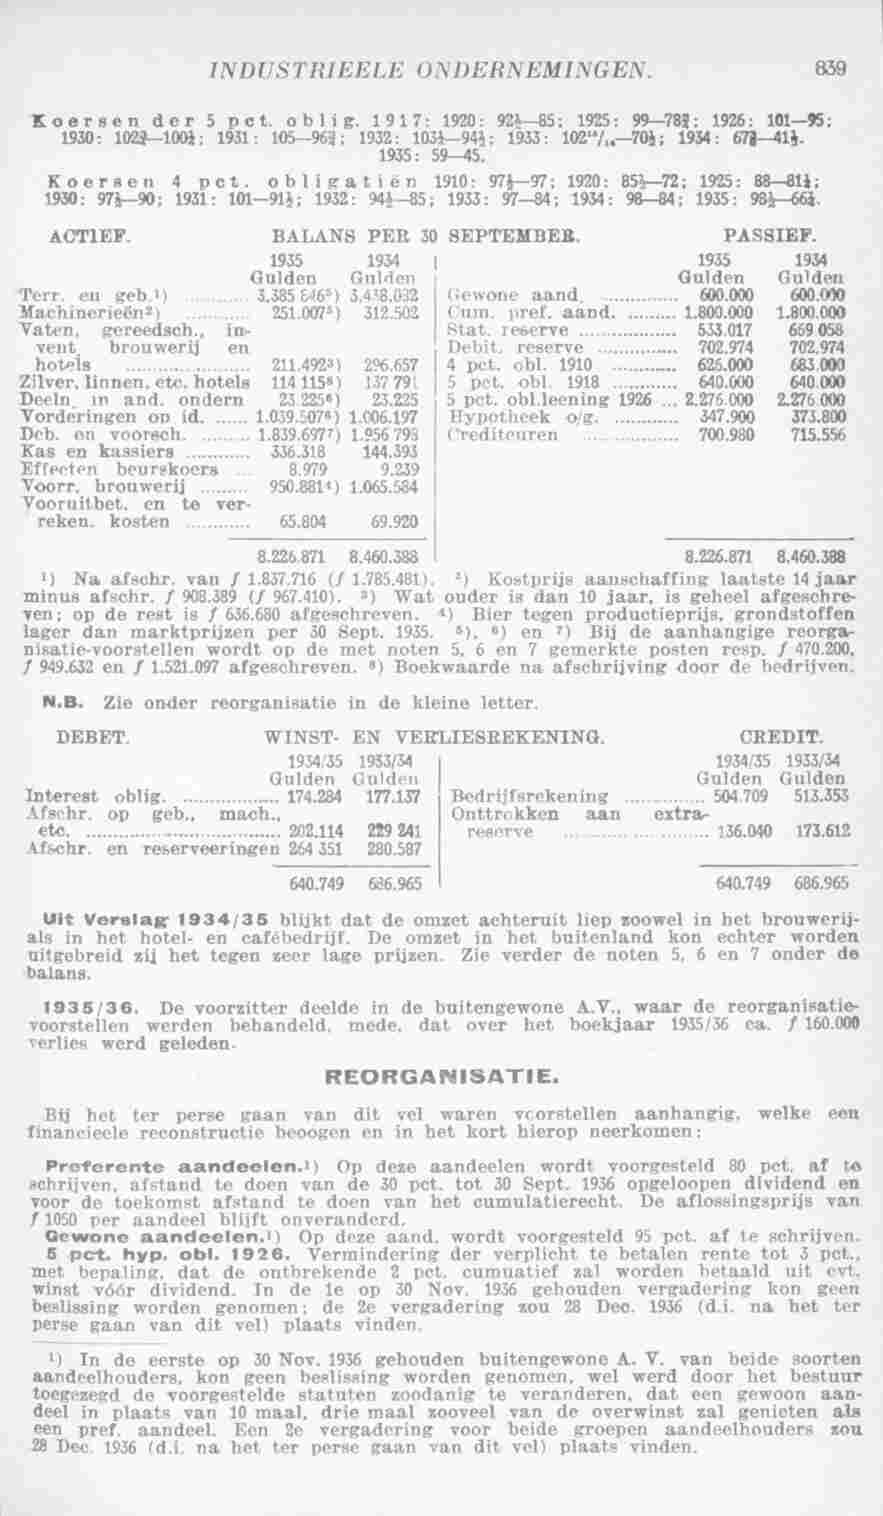
Balance sheet
Zuid-Hollandsche Bierbrouwerij
Main
Profit and loss
Zuid-Hollandsche Bierbrouwerij
Main
Page content 65
| 20779 | INDUSTRIEELE ONDERNEMINGEN. 839 |
| 20780 | Koersen der 5 pct. oblig. 1917: 1920: 924-85; 1925: 99-78%; 1926: 101-95; |
| 20781 | 1930: 1023-100%; 1931: 105-962; 1932: 1032-94%; 1933: 10215/1-70}; 1934: 672-41}. |
| 20782 | 1935: 59-45. |
| 20783 | Koersen 4 pct. obligatiën 1910: 973-97; 1920: 852-72; 1925: 88-81}; |
| 20784 | 1930: 973-90; 1931: 101-91}; 1932: 942-85; 1933: 97-84; 1934: 98-84; 1935: 984-66%. |
| 20785 | ACTIEF. BALANS PER 30 SEPTEMBER. PASSIEF. |
| 20786 | 1935 1934 1935 1934 |
| 20787 | Gulden Gulden Gulden Gulden |
| 20788 | Terr. en geb.1) 3.385 8465) 3.438.032 Gewone aand. 600.000 600.000 |
| 20789 | Machinerieën2) 251.0075) 312.502 Cum. pref. aand. 1.800.000 1.800.000 |
| 20790 | Vaten, gereedsch., in- Stat. reserve 533.017 669.058 |
| 20791 | vent brouwerij en Debit. reserve 702.974 702.974 |
| 20792 | hotels 211.4923) 296.657 4 pct. obl. 1910 626.000 683.000 |
| 20793 | Zilver, linnen, etc. hotels 114 1158 ) 137 791 5 pct. obl. 1918 640.000 640.000 |
| 20794 | Deeln in and. ondern 23.2256) 23.225 5 pct. obl.leening 1926 2.276.000 2.276.000 |
| 20795 | Vorderingen op id. 1.039.5076) 1.006.197 Hypotheek o/g. 347.900 373.800 |
| 20796 | Deb. en voorsch. 1.839.6977) 1.956 798 Crediteuren 700.980 715.556 |
| 20797 | Kas en kassiers 336.318 144.393 |
| 20798 | Effecten beurskoers 8.979 9.239 |
| 20799 | Voorr. brouwerij 950.8814) 1.065.584 |
| 20800 | Vooruitbet. en te ver- |
| 20801 | reken. kosten 65.804 69.920 |
| 20802 | 8.226.871 8.460.388 8.226.871 8.460.388 |
| 20803 | 1) Na afschr. van f 1.837.716 (f 1.785.481). 2) Kostprijs aanschaffing laatste 14 jaar |
| 20804 | minus afschr. f 908.389 (f 967.410). 3) Wat ouder is dan 10 jaar, is geheel afgeschre- |
| 20805 | ven; op de rest is f 636.680 afgeschreven. 4) Bier tegen productieprijs, grondstoffen |
| 20806 | lager dan marktprijzen per 30 Sept. 1935. 5), 6) en 7) Bij de aanhangige reorga- |
| 20807 | nisatie-voorstellen wordt op de met noten 5, 6 en 7 gemerkte posten resp. f 470.200, |
| 20808 | 1 949.632 en f 1.521.097 afgeschreven. 8) Boekwaarde na afschrijving door de bedrijven. |
| 20809 | N.B. Zie onder reorganisatie in de kleine letter. |
| 20810 | DEBET. WINST- EN VERLIESREKENING. CREDIT. |
| 20811 | 1934/35 1933/34 1934/35 1933/34 |
| 20812 | Gulden Gulden Gulden Gulden |
| 20813 | Interest oblig. 174.284 177.137 Bedrijfsrekening 504.709 513.353 |
| 20814 | Afschr. op geb., mach., Onttrokken aan extra- |
| 20815 | etc. 202.114 229 241 reserve 136.040 173.612 |
| 20816 | Afschr. en reserveeringen 264.351 280.587 |
| 20817 | 640.749 686.965 640.749 686.965 |
| 20818 | Uit Verslag 1934/35 blijkt dat de omzet achteruit liep zoowel in het brouwerij- |
| 20819 | als in het hotel- en cafébedrijf. De omzet in het buitenland kon echter worden |
| 20820 | uitgebreid zij het tegen zeer lage prijzen. Zie verder de noten 5, 6 en 7 onder de |
| 20821 | balans. |
| 20822 | 1935/36. De voorzitter deelde in de buitengewone A.V., waar de reorganisatie- |
| 20823 | voorstellen werden behandeld, mede, dat over het boekjaar 1935/36 ca. f 160.000 |
| 20824 | verlies werd geleden. |
| 20825 | REORGANISATIE. |
| 20826 | Bij het ter perse gaan van dit vel waren voorstellen aanhangig, welke een |
| 20827 | financieele reconstructie beoogen en in het kort hierop neerkomen: |
| 20828 | Preferente aandeelen.1) Op deze aandeelen wordt voorgesteld 80 pct. af te |
| 20829 | schrijven, afstand te doen van de 30 pct. tot 30 Sept. 1936 opgeloopen dividend en |
| 20830 | voor de toekomst afstand te doen van het cumulatierecht. De aflossingsprijs van |
| 20831 | / 1050 per aandeel blijft onveranderd. |
| 20832 | Gewone aandeelen.1) Op deze aand. wordt voorgesteld 95 pct. af te schrijven. |
| 20833 | 5 pct. hyp. obl. 1926. Vermindering der verplicht te betalen rente tot 3 pct., |
| 20834 | met bepaling, dat de ontbrekende 2 pct. cumuatief zal worden betaald uit evt. |
| 20835 | winst vóór dividend. In de 1e op 30 Nov. 1936 gehouden vergadering kon geen |
| 20836 | beslissing worden genomen; de 2e vergadering zou 28 Dec. 1936 (d.i. na het ter |
| 20837 | perse gaan van dit vel) plaats vinden. |
| 20838 | 1) In de eerste op 30 Nov. 1936 gehouden buitengewone A. V. van beide soorten |
| 20839 | aandeelhouders, kon geen beslissing worden genomen, wel werd door het bestuur |
| 20840 | toegezegd de voorgestelde statuten zoodanig te veranderen, dat een gewoon aan- |
| 20841 | deel in plaats van 10 maal, drie maal zooveel van de overwinst zal genieten als |
| 20842 | een pref. aandeel. Een 2e vergadering voor beide groepen aandeelhouders zou |
| 20843 | 28 Dec. 1936 (d.i. na het ter perse gaan van dit vel) plaats vinden. |